
티스토리 뷰
목차
삼성전자 주가와 반도체 사업에 관심 있으신가요? 엔비디아 젠슨 황 CEO가 직접 "내년 칩 판매량 2배 증가"를 공언하면서 삼성전자 HBM 공급망이 최대 수혜주로 급부상하고 있습니다. 지금 이 흐름을 제대로 이해하면 투자 전략부터 관련 산업 동향까지 한 번에 파악할 수 있습니다.
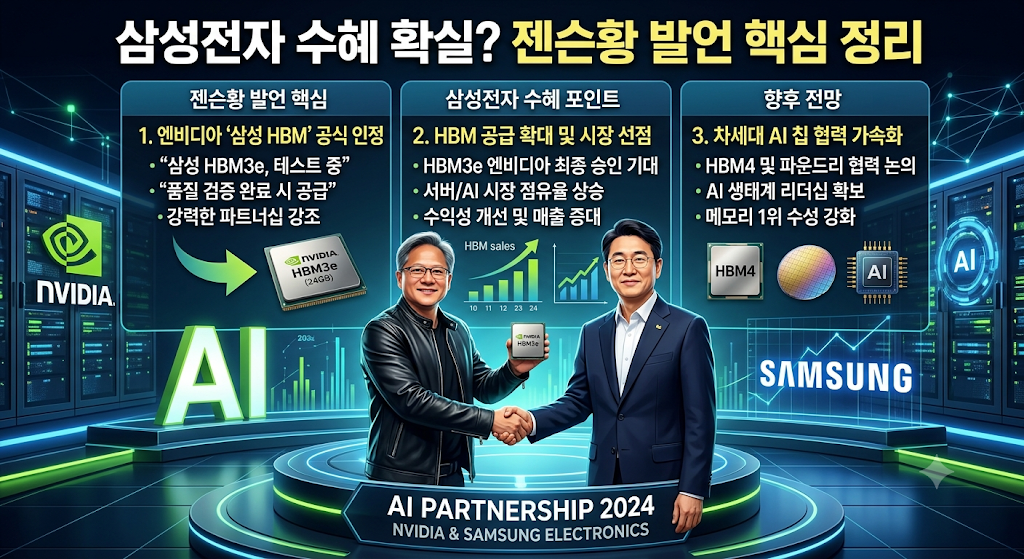
젠슨황 발언이 삼성전자에 미치는 파장
2026년 엔비디아 젠슨 황 CEO는 공개 석상에서 "2027년 AI 가속기 칩 출하량이 올해 대비 2배 이상 늘어날 것"이라고 밝혔습니다. 이는 HBM(고대역폭 메모리) 수요 폭증으로 직결되며, 삼성전자와 SK하이닉스가 전 세계 HBM 공급의 90% 이상을 담당하고 있어 삼성전자의 수혜 규모는 수조 원대에 달할 것으로 업계는 전망합니다. 특히 삼성전자가 엔비디아의 HBM3E 품질 테스트를 통과하면 단기간 내 납품 계약이 확대되어 실적에 직접 반영될 가능성이 높습니다.
삼성전자 HBM 투자 준비하는 방법
1단계: HBM 공급 현황 파악하기
삼성전자의 HBM 사업 현황은 분기별 IR 자료(investor.samsung.com)에서 확인할 수 있습니다. HBM3E 납품 비중, 엔비디아 공급 승인 여부 등을 체크하면 실적 방향성을 사전에 가늠할 수 있습니다.
2단계: 실적 발표 일정 체크하기
삼성전자는 매 분기 말 이후 약 2~3주 내 잠정실적을 공시합니다. 금융감독원 전자공시시스템(dart.fss.or.kr)에서 공시 알림을 설정해두면 HBM 관련 실적 변화를 즉시 파악할 수 있습니다.
3단계: 관련 ETF 및 종목 비교 확인하기
삼성전자 직접 투자 외에도 KODEX 반도체, TIGER AI반도체핵심공정 등 국내 반도체 ETF를 통해 분산 투자하는 방법도 있습니다. 각 ETF의 삼성전자 편입 비중과 HBM 관련 종목 구성을 반드시 사전에 확인하세요.
HBM 호황에서 챙겨야 할 핵심 혜택
AI 반도체 수요 급등은 삼성전자 DS(반도체) 부문의 영업이익 회복을 견인하는 가장 강력한 모멘텀입니다. 2025년 하반기 기준 삼성전자 DS 부문 영업이익은 적자에서 흑자로 전환되었고, 엔비디아 납품 물량이 본격 확대되면 2026~2027년 연간 영업이익이 수십 조 원 수준으로 회복될 가능성이 있습니다. 또한 HBM 단가는 일반 D램 대비 3~5배 높아, 출하량이 늘수록 수익성 개선 효과가 기하급수적으로 커지는 구조입니다. 삼성전자 주주라면 배당 확대 가능성도 함께 주목할 필요가 있으며, 자사주 매입·소각 정책도 주가 방어 요인으로 작용합니다.
투자 전 반드시 확인할 리스크
삼성전자 HBM 수혜 기대감이 크지만, 아래 리스크 요인은 반드시 점검한 후 판단하시기 바랍니다. 기대감이 주가에 선반영된 상태라면 실적 발표 후 오히려 하락하는 '사실에 팔아라' 패턴이 나타날 수 있습니다.
- 엔비디아 HBM3E 품질 테스트 최종 승인 여부가 아직 확정되지 않았으며, 납품 지연 시 실적 개선 시점이 후퇴할 수 있습니다.
- 미·중 반도체 수출 규제 강화로 중국향 매출이 감소할 경우, HBM 수혜를 일부 상쇄하는 변수로 작용합니다.
- SK하이닉스와의 HBM 시장 점유율 경쟁에서 삼성전자가 열위에 있을 경우, 기대 대비 실적 갭이 발생할 수 있으므로 분기별 점유율 데이터를 반드시 추적하세요.
HBM 세대별 스펙·단가 한눈에 비교
HBM은 세대가 올라갈수록 대역폭과 단가가 급격히 상승합니다. 아래 표에서 HBM 세대별 주요 스펙과 대략적인 시장 단가를 확인하고 삼성전자의 경쟁 위치를 파악하세요.
| HBM 세대 | 최대 대역폭 | 주요 적용 제품 |
|---|---|---|
| HBM2E | 460 GB/s | 엔비디아 A100 |
| HBM3 | 819 GB/s | 엔비디아 H100 |
| HBM3E | 1.2 TB/s | 엔비디아 H200·B200 |
| HBM4 (예정) | 2.0 TB/s 이상 | 차세대 AI 가속기 |