
티스토리 뷰
목차
반응형
국내 증시가 휴장에 들어가는 연휴 기간에도 개인 투자자들의 시선은 해외 시장과 다음 분기 주도주 발굴로 향하고 있습니다. 글로벌 금리 환경 변화와 미국 대선, 지정학적 변수 속에서 변동성이 커지자, 명확한 실적 모멘텀을 보유한 반도체와 전력 인프라 섹터가 현실적인 대안으로 주목받고 있습니다.
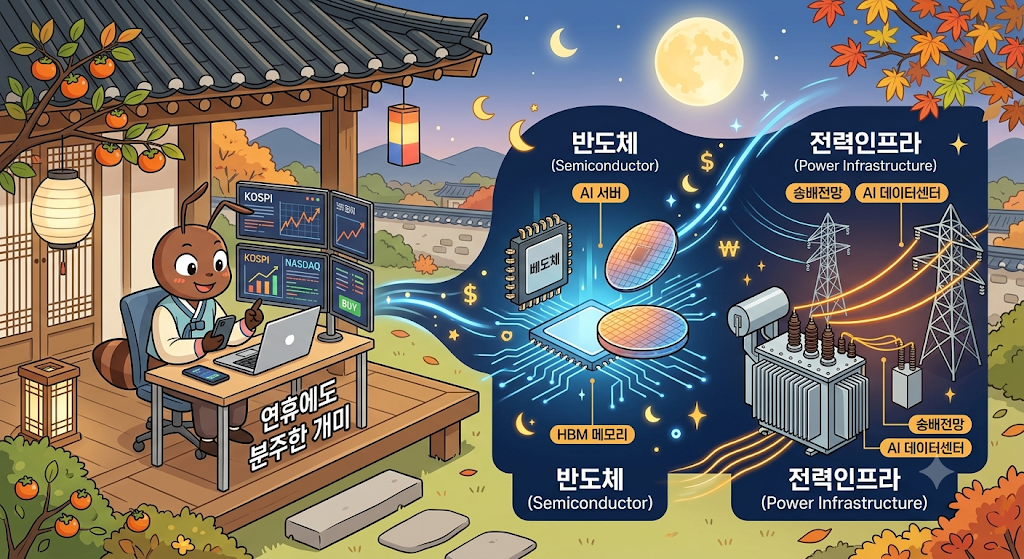
1. AI 사이클의 핵심 축, 메모리와 HBM의 견고함
빅테크 기업들의 AI 투자가 지속되면서 고대역폭메모리(HBM)를 중심으로 한 메모리 반도체 공급 부족은 실적 가시성을 높이고 있습니다. 레거시 메모리 업황에 대한 일부 우려에도 불구하고, 엔터프라이즈 서버와 AI 데이터센터용 수요는 여전히 견고합니다.
- HBM 주도권: SK하이닉스와 한미반도체 등 공급망 핵심 기업들의 납품 물량 선점 효과 지속
- 공급 조절 전략: 주요 제조사들의 캐파(CAPA) 집중으로 공급 과잉 우려 상쇄
- 밸류에이션 매력: 주가 조정 이후 낮아진 밸류에이션 구간에서 분할 매수세 유입
2. 피할 수 없는 병목 현상, 전력 인프라 슈퍼사이클
AI 가속기와 대규모 데이터센터 가동에는 막대한 전력이 소모됩니다. 여기에 미국의 노후 송전망 교체 수요와 신재생에너지 그리드 연결 과제가 겹치면서 초고압 변압기, 전선, 배전 기기의 공급 부족이 장기화되고 있습니다.
- 수주 잔고의 신뢰도: 3~4년 치 일감을 이미 확보해 경기 둔화 우려와 무관한 실적 방어력 확보
- 국내 대표 수혜주: HD현대일렉트릭, 효성중공업, LS ELECTRIC, 대한전선 등 수출 중심 기업들의 고마진 유지
- 판가 상승(P)과 물량 확대(Q): 납기 단축을 위한 프리미엄 수주가 이어지며 영업이익률 개선 가속화
3. 섹터별 핵심 투자 포인트 비교
| 구분 | 반도체 (소부장/HBM) | 전력 인프라 (변압기/전선) |
|---|---|---|
| 주요 동력 | 빅테크 CAPEX 지속, AI 칩 수요 | 데이터센터 전력 공급, 노후 인프라 교체 |
| 실적 특성 | 기술 격차에 따른 선별적 고수익 | 확보된 수주 기반의 장기 안정적 성장 |
| 대응 전략 | 주가 눌림목 분할 매수 | 실적 발표 전후 중장기 보유 |
4. 연휴 이후 매매 시 체크포인트
지수 전반의 강한 반등을 기대하기보다, 숫자로 증명되는 실적주에 집중하는 압축 전략이 유효합니다.
- 미국 빅테크 CAPEX 가이던스 확인: 마이크로소프트, 구글, 메타 등의 차기 분기 설비투자 집행 계획 점검
- 구리 가격 추이: 전선 및 변압기 원가에 영향을 주는 주요 원자재 가격 변동성 모니터링
- 환율 효과: 원/달러 환율 변동이 수출 비중이 높은 전력기기·반도체 기업 실적에 미치는 영향 계산
시장 불확실성이 지속될수록 주가는 결국 구조적 성장을 이어가는 섹터로 수렴합니다. 휴장 기간 동안 글로벌 주요 지표와 수급 흐름을 살피며 실적 가시성이 뚜렷한 포트폴리오를 점검해 보시기 바랍니다.
반응형