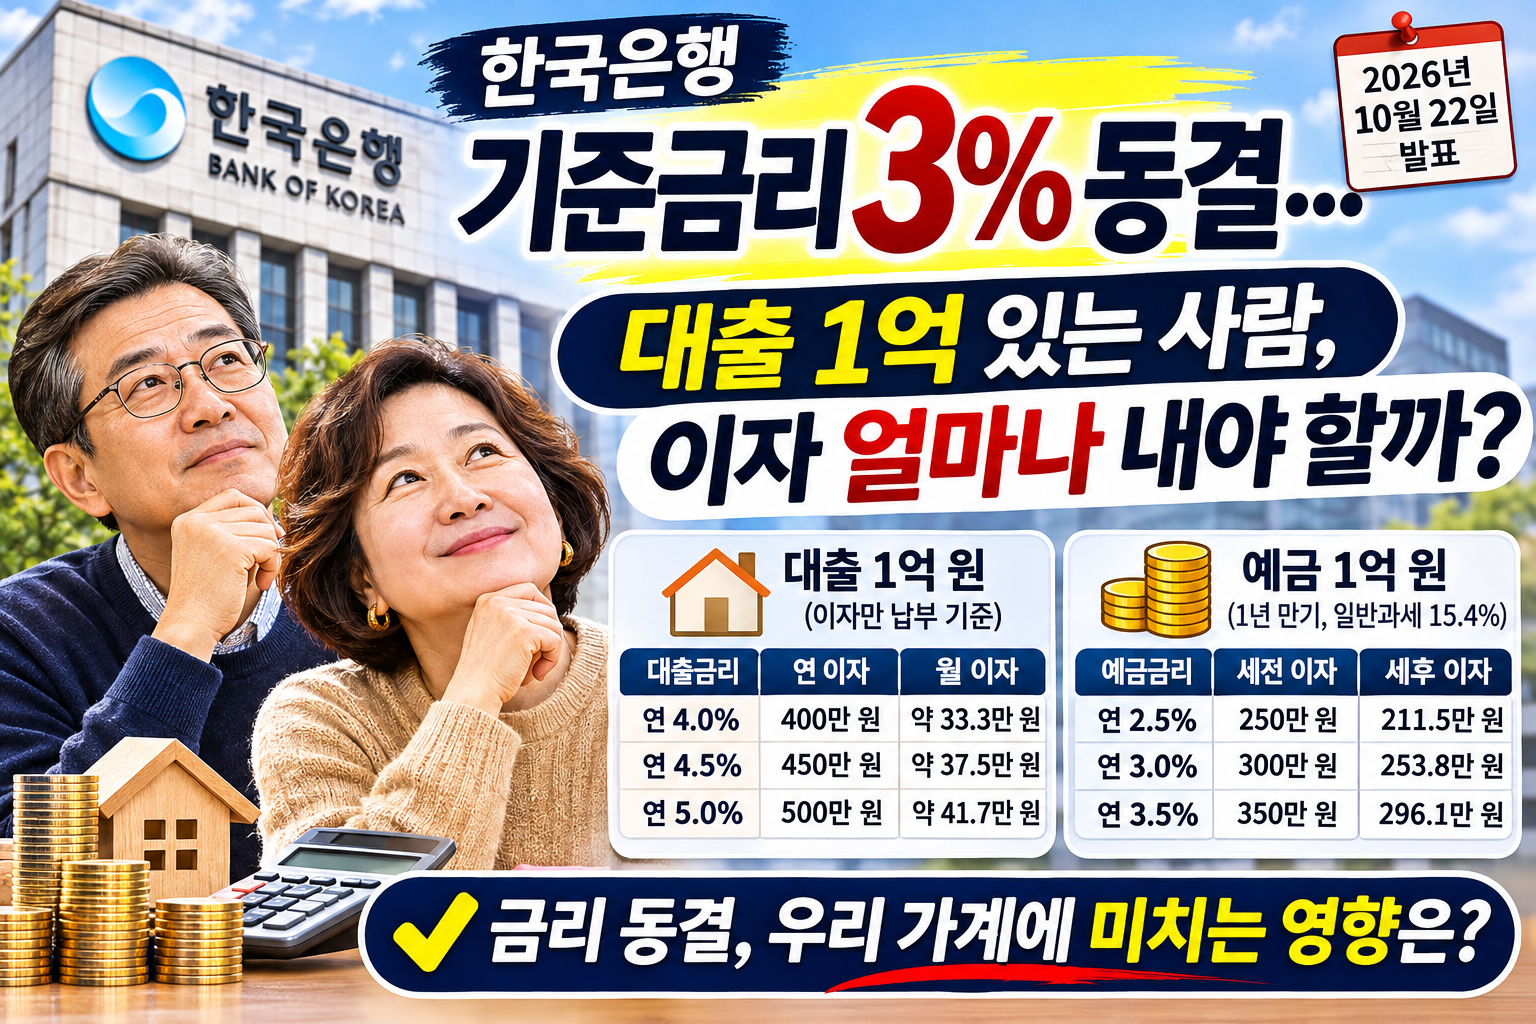
요즘 은행 대출이 있는 가정이라면 가장 신경 쓰이는 경제뉴스 중 하나가 바로 금리 소식일 것입니다.
한국은행은 2026년 10월 22일 금융통화위원회에서 기준금리를 연 3.00%로 동결했습니다.
지난 7월과 8월 연속으로 기준금리를 올린 이후 이번에는 일단 금리를 유지하기로 결정한 것입니다.
그렇다면 대출을 받은 사람들의 이자 부담은 줄어드는 걸까요? 반대로 은행에 예금을 맡긴 사람에게는 어떤 영향이 있을까요?
오늘은 기준금리 동결이 우리 가계에 미치는 영향을 실제 계산 사례와 함께 알아보겠습니다.
1. 한국은행이 기준금리를 3%로 유지한 이유
한국은행은 2026년 7월 기준금리를 연 2.50%에서 2.75%로, 8월에는 다시 3.00%로 인상했습니다.
그러나 10월 22일에는 추가 인상을 하지 않았습니다.
물가 상승 압력과 경제성장 흐름을 살피면서 그동안의 금리 인상이 시장에 미치는 영향을 확인할 필요가 있다는 판단이 반영됐습니다.
다만 금리를 동결했다고 해서 앞으로 인하가 시작된다는 의미는 아닙니다.
한국은행은 물가 상황에 대한 경계심을 유지하고 있으며 향후 경제 여건에 따라 통화정책 방향을 결정할 전망입니다.
7월: 연 2.75%로 인상
8월: 연 3.00%로 인상
10월 22일: 연 3.00% 동결
2. 대출 1억 원, 금리 0.5%포인트 차이는 얼마나 클까?
기준금리 뉴스가 중요한 이유는 실제 대출 부담과 연결될 수 있기 때문입니다.
예를 들어 대출잔액이 1억 원이고, 대출금리가 연 4.5%라고 가정해 보겠습니다.
단순히 원금을 유지한 채 이자만 낸다면 1년에 발생하는 이자는 약 450만 원입니다.
이를 12개월로 나누면 한 달 약 37만 5,000원의 이자를 내는 셈입니다.
만약 실제 적용 대출금리가 연 5.0%로 높아진다면 어떻게 될까요?
| 대출금리 | 연 이자 | 월 이자 |
|---|---|---|
| 연 4.0% | 400만 원 | 약 33.3만 원 |
| 연 4.5% | 450만 원 | 37.5만 원 |
| 연 5.0% | 500만 원 | 약 41.7만 원 |
※ 대출잔액 1억 원을 유지하며 이자만 납부하는 경우의 단순 계산입니다. 실제 원리금균등상환·원금균등상환 대출의 월 납입액은 상환기간과 남은 원금에 따라 달라집니다.
금리가 4.5%에서 5.0%로 0.5%포인트 올라가면 1년에 50만 원, 한 달 약 4만 2,000원의 이자를 추가로 부담하게 됩니다.
대출이 큰 가정일수록 작은 금리 변화도 생활비에 영향을 줄 수 있습니다.
3. 기준금리가 동결되면 대출이자도 그대로일까?
반드시 그렇지는 않습니다.
한국은행 기준금리와 실제 은행 대출금리는 서로 다르기 때문입니다.
은행 대출금리는 코픽스(COFIX), 금융채 금리 등 기준이 되는 시장금리와 가산금리, 우대금리 조건 등에 따라 결정될 수 있습니다.
따라서 한국은행이 기준금리를 동결했더라도 시중 대출금리가 오르거나 내릴 수 있습니다.
특히 변동금리 대출을 이용하고 있다면 본인의 대출금리가 언제 다시 산정되는지 확인할 필요가 있습니다.
반면 고정금리 대출은 약정된 고정금리 적용기간 동안 시장금리가 변해도 계약에 따라 이자율이 유지됩니다.
- 현재 적용 중인 대출금리
- 변동금리의 다음 금리 변경일
- 중도상환수수료와 금리인하요구권 적용 가능 여부
4. 은행 예금 1억 원의 이자는 얼마나 될까?
이번에는 대출이 아니라 예금을 생각해 보겠습니다.
예금금리가 높으면 돈을 맡기는 사람에게는 유리한 부분이 있습니다.
예를 들어 정기예금 1억 원을 1년 동안 맡긴다고 가정하겠습니다.
| 예금금리 | 세전 이자 | 세후 이자 |
|---|---|---|
| 연 2.5% | 250만 원 | 211만 5,000원 |
| 연 3.0% | 300만 원 | 253만 8,000원 |
| 연 3.5% | 350만 원 | 296만 1,000원 |
※ 일반과세 15.4%를 적용한 1년 만기 단리 계산 예시입니다. 금융소득종합과세 등 개별 세금 상황에 따라 결과가 달라질 수 있으며, 실제 은행의 현재 예금금리를 뜻하지 않습니다.
예금금리가 0.5%포인트 차이 나면 원금 1억 원 기준으로 세전 이자 차이는 연 50만 원입니다.
따라서 정기예금에 가입할 때도 은행별 적용금리와 우대조건을 비교하는 것이 좋겠습니다.
5. 50대 가정이라면 지금 무엇을 준비해야 할까?
50대가 되면 자녀 교육비나 결혼자금, 주택대출에 이어 노후 생활비까지 고민하게 됩니다.
이런 시기에 금리 변화는 가계에 중요한 변수가 될 수 있습니다.
저라면 금리 방향을 맞히려고 하기보다 현재 우리 집의 대출과 예금을 먼저 정리해 보겠습니다.
우선 대출이 있다면 남은 원금, 적용금리, 매달 상환액을 한눈에 볼 수 있도록 적어보는 것입니다.
다음으로 예금이나 적금에 가입하고 있다면 만기일과 적용금리를 확인합니다.
대출을 먼저 상환할지, 예금을 유지할지는 대출금리와 세후 예금수익률, 중도상환비용 및 비상자금 필요성을 함께 고려해야 합니다.
중요한 것은 앞으로 금리가 오를지 내릴지 예측하는 것보다 지금 우리 집의 현금흐름을 안정적으로 관리하는 일입니다.
마무리: 금리 동결보다 내 대출금리가 중요하다
한국은행이 10월 기준금리를 연 3.00%로 동결했지만, 이것이 곧바로 모든 가계의 이자 부담이 줄어든다는 뜻은 아닙니다.
대출상품과 금리 적용 조건에 따라 실제 부담은 달라집니다.
따라서 이번 뉴스를 계기로 은행 앱을 열어 현재 적용금리와 다음 금리 변경일을 확인해 보는 것도 좋겠습니다.
특히 대출이 많은 가정이라면 금리 0.5%포인트 차이가 얼마나 큰 금액인지 계산해 볼 필요가 있습니다.
여러분은 앞으로 금리가 내려가기를 기다리는 편인가요, 아니면 지금부터 대출원금을 조금씩 줄여가는 편인가요?
각자의 생각을 댓글로 나눠주세요.
작성일: 2026년 10월 28일
한국은행 2026년 10월 22일 통화정책방향 및 총재 기자간담회
기사 참고: 연합뉴스, 2026년 10월 22일 기준금리 동결 보도
본문의 이자 계산은 이해를 돕기 위한 예시이며 특정 은행의 실제 상품금리를 나타내지 않습니다.
#한국은행 #기준금리 #기준금리동결 #2026년금리 #대출이자 #주택담보대출 #은행금리 #예금금리 #50대재테크 #가계부채 #생활경제 #경제뉴스